Banyak pemilik usaha kecil baru membuat laporan keuangan ketika diminta bank, investor, atau kantor pajak. Padahal laporan keuangan sederhana bisa disusun setiap bulan dari catatan yang sudah Anda punya: buku kas, nota penjualan, dan tagihan pemasok. Panduan ini memberikan contoh lengkap laporan keuangan sederhana untuk UMKM, format yang bisa Anda tiru, dan langkah membuatnya.
Ringkasan
- Laporan keuangan sederhana terdiri dari laporan laba rugi, neraca (laporan posisi keuangan), dan laporan arus kas, ditambah catatan singkat.
- SAK EMKM, standar akuntansi untuk usaha mikro, kecil, dan menengah, mewajibkan minimal laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan.
- Ketiga laporan saling terhubung: laba di laporan laba rugi menambah modal di neraca, dan saldo kas akhir di laporan arus kas sama dengan kas di neraca.
- Kuncinya adalah memisahkan uang usaha dari uang pribadi dan mencatat transaksi setiap hari.
Daftar isi:
1. Apa itu Laporan Keuangan Sederhana?
2. Komponen Laporan Keuangan Sederhana
3. Contoh Laporan Keuangan Sederhana UMKM
4. Cara Membuat Laporan Keuangan Sederhana
5. Format Buku Kas Harian
6. Contoh Laporan Keuangan di Xero
7. Kesalahan yang Sering Terjadi
8. Pertanyaan yang Sering Diajukan
Apa itu Laporan Keuangan Sederhana?
Laporan keuangan sederhana adalah ringkasan keuangan usaha untuk satu periode, biasanya sebulan atau setahun, yang menunjukkan tiga hal: apakah usaha untung atau rugi, apa saja yang dimiliki dan yang menjadi utang usaha, serta dari mana uang masuk dan ke mana uang keluar.
Disebut sederhana karena jumlah akunnya sedikit dan formatnya ringkas, sesuai ukuran usaha. Isinya tetap mengikuti prinsip akuntansi yang sama dengan laporan perusahaan besar, sehingga bisa dipakai untuk mengajukan pinjaman, menghitung pajak, atau mengambil keputusan usaha.
Komponen Laporan Keuangan Sederhana
| Laporan | Menjawab pertanyaan | Isi utama |
|---|---|---|
| Laporan laba rugi | Untung atau rugi bulan ini? | Penjualan, harga pokok penjualan, biaya operasional, laba |
| Neraca (laporan posisi keuangan) | Apa yang dimiliki dan apa utangnya? | Aset, utang, modal pemilik |
| Laporan arus kas | Ke mana uangnya pergi? | Kas masuk dan kas keluar dari kegiatan usaha, investasi, dan pendanaan |
| Catatan atas laporan keuangan | Bagaimana angka disusun? | Kebijakan akuntansi dan rincian akun penting |
Untuk usaha yang menyusun laporan menurut SAK EMKM, laporan minimal adalah laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Laporan arus kas tidak diwajibkan oleh SAK EMKM, tetapi tetap berguna untuk usaha kecil karena masalah yang paling sering muncul adalah kekurangan kas, bukan kekurangan laba.
Penjelasan lebih rinci tentang setiap laporan ada di panduan laporan laba rugi, neraca, dan laporan arus kas.
Contoh Laporan Keuangan Sederhana UMKM
Toko Kue Contoh adalah usaha kue dan katering kecil. Pada awal Januari 2026, usaha ini punya kas Rp 22.000.000, persediaan bahan Rp 5.000.000, peralatan Rp 30.000.000, dan utang ke pemasok Rp 6.000.000. Angka di bawah ini hanya ilustrasi.
1. Laporan laba rugi
| Toko Kue Contoh: Laba Rugi Januari 2026 | Jumlah (Rp) |
|---|---|
| Penjualan | 60.000.000 |
| Harga pokok penjualan (bahan terpakai) | (27.000.000) |
| Laba kotor | 33.000.000 |
| Gaji karyawan | (12.000.000) |
| Sewa tempat | (5.000.000) |
| Listrik, air, dan internet | (1.500.000) |
| Pemasaran | (1.000.000) |
| Penyusutan peralatan | (500.000) |
| Laba bersih sebelum pajak | 13.000.000 |
Pajak tidak dimasukkan agar contoh tetap sederhana. Jika usaha Anda memakai tarif final 0,5%, lihat panduan PPh final UMKM.
2. Neraca
| Toko Kue Contoh: Neraca per 31 Januari 2026 | Jumlah (Rp) |
|---|---|
| Kas dan bank | 28.000.000 |
| Piutang (pesanan katering belum dibayar) | 4.000.000 |
| Persediaan bahan | 6.000.000 |
| Peralatan, setelah penyusutan Rp 500.000 | 29.500.000 |
| Total aset | 67.500.000 |
| Utang ke pemasok | 3.500.000 |
| Modal pemilik awal bulan | 51.000.000 |
| Laba bulan Januari | 13.000.000 |
| Total utang dan modal | 67.500.000 |
Modal awal bulan Rp 51.000.000 berasal dari aset awal dikurangi utang awal: Rp 22.000.000 + Rp 5.000.000 + Rp 30.000.000 dikurangi Rp 6.000.000. Total aset harus selalu sama dengan total utang dan modal.
3. Laporan arus kas
| Toko Kue Contoh: Arus Kas Januari 2026 | Jumlah (Rp) |
|---|---|
| Kas diterima dari pelanggan (penjualan Rp 60 juta dikurangi piutang Rp 4 juta) | 56.000.000 |
| Kas dibayar ke pemasok bahan | (30.500.000) |
| Kas dibayar untuk gaji, sewa, listrik, dan pemasaran | (19.500.000) |
| Kenaikan kas bulan ini | 6.000.000 |
| Kas awal bulan | 22.000.000 |
| Kas akhir bulan | 28.000.000 |
Pembayaran ke pemasok Rp 30.500.000 terdiri dari pembelian bahan bulan ini Rp 28.000.000 (bahan terpakai Rp 27.000.000 ditambah kenaikan persediaan Rp 1.000.000) dan pelunasan sebagian utang lama Rp 2.500.000.
Perhatikan bahwa laba bulan ini Rp 13.000.000, tetapi kas hanya naik Rp 6.000.000. Selisihnya tertahan di piutang pelanggan, tambahan stok bahan, dan pelunasan utang. Inilah alasan laporan arus kas penting walaupun usaha sedang untung.
Cara Membuat Laporan Keuangan Sederhana
- Pisahkan rekening usaha dan pribadi. Semua penerimaan dan pembayaran usaha lewat satu rekening usaha. Uang yang diambil pemilik untuk keperluan pribadi dicatat sebagai pengambilan pribadi (prive), bukan biaya.
- Catat setiap transaksi setiap hari di buku kas atau aplikasi: tanggal, keterangan, akun, dan jumlah. Simpan nota dan bukti transfer.
- Cocokkan dengan rekening koran di akhir bulan agar saldo kas di catatan sama dengan saldo bank. Caranya ada di panduan rekonsiliasi bank.
- Hitung saldo akhir bulan untuk piutang pelanggan, sisa stok bahan, dan utang ke pemasok.
- Kelompokkan transaksi per akun, lalu susun laporan laba rugi dari akun penjualan dan biaya.
- Susun neraca dari saldo kas, piutang, persediaan, peralatan, utang, dan modal. Pastikan total aset sama dengan total utang dan modal.
- Susun laporan arus kas dan pastikan kas akhir sama dengan kas di neraca.
- Tulis catatan singkat, misalnya metode penyusutan peralatan dan rincian piutang yang belum tertagih.
Jika Anda baru mulai mencatat, panduan pembukuan sederhana menjelaskan langkah awalnya.
Format Buku Kas Harian
Laporan keuangan yang rapi berawal dari buku kas yang rapi. Format paling sederhana cukup enam kolom:
| Tanggal | Keterangan | Akun | Masuk (Rp) | Keluar (Rp) | Saldo (Rp) |
|---|---|---|---|---|---|
| 1 Jan | Saldo awal | Kas | 22.000.000 | ||
| 2 Jan | Penjualan kue tunai | Penjualan | 1.800.000 | 23.800.000 | |
| 3 Jan | Beli tepung dan gula | Persediaan bahan | 2.400.000 | 21.400.000 | |
| 5 Jan | Bayar sewa tempat Januari | Sewa | 5.000.000 | 16.400.000 |
Kolom akun inilah yang memudahkan penyusunan laporan di akhir bulan, karena setiap transaksi sudah dikelompokkan. Software akuntansi seperti Xero melakukan pengelompokan ini otomatis dari transaksi bank. Lihat tips memilih software akuntansi.
Contoh Laporan Keuangan di Xero
Jika pembukuan dicatat di software akuntansi, ketiga laporan di atas tidak perlu disusun manual. Xero menyusunnya langsung dari transaksi yang sudah dicatat dan dicocokkan dengan bank. Berikut tampilannya.
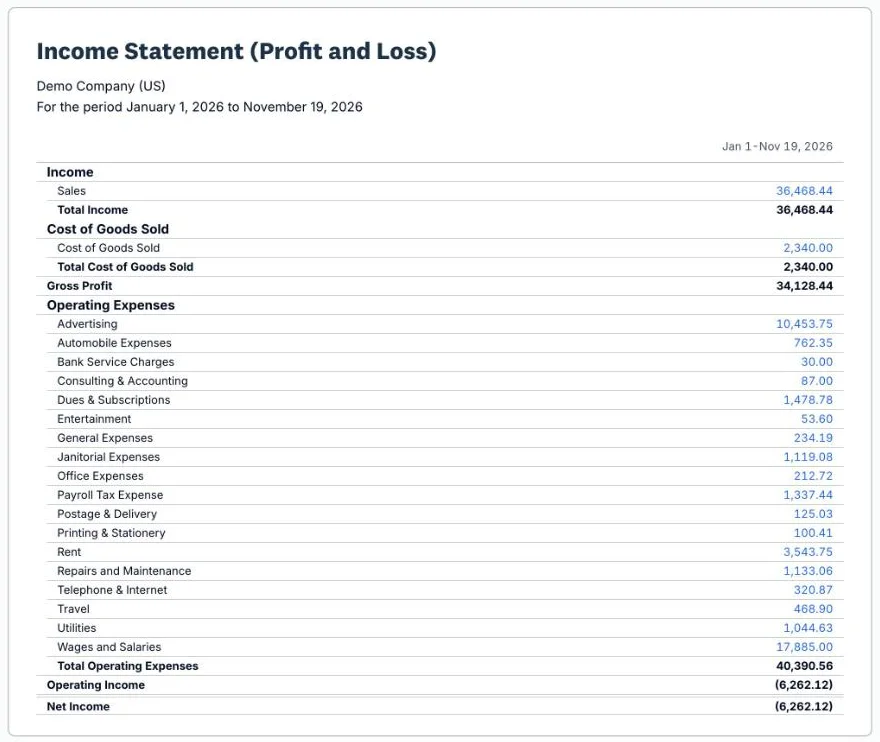
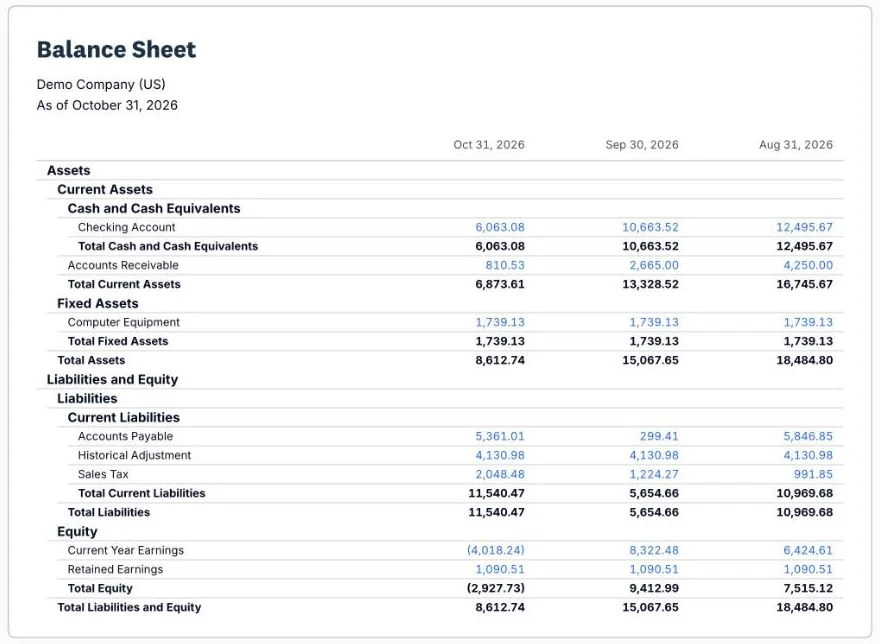
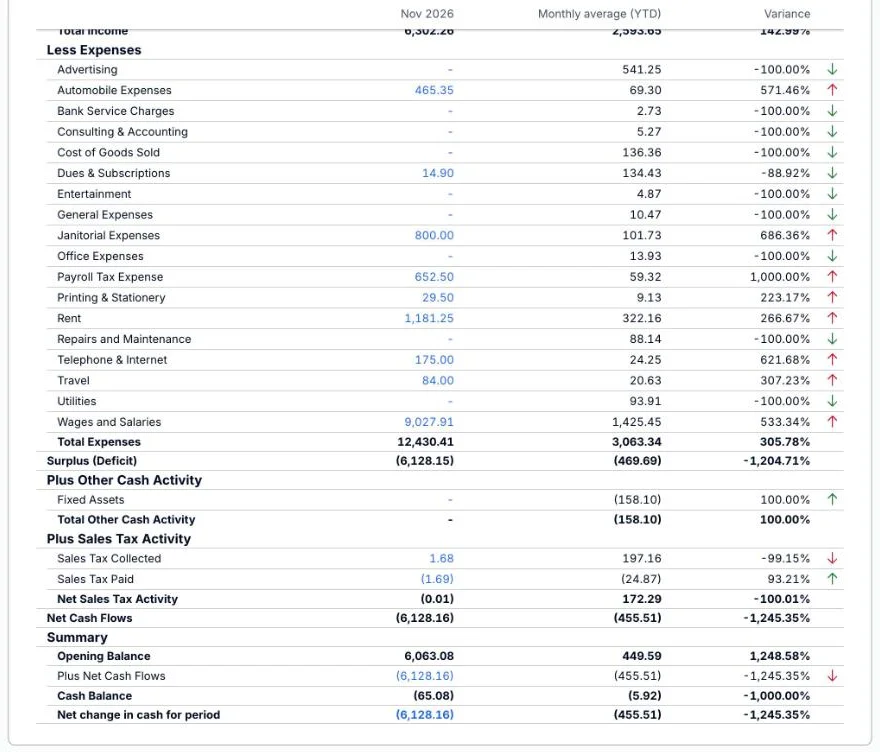
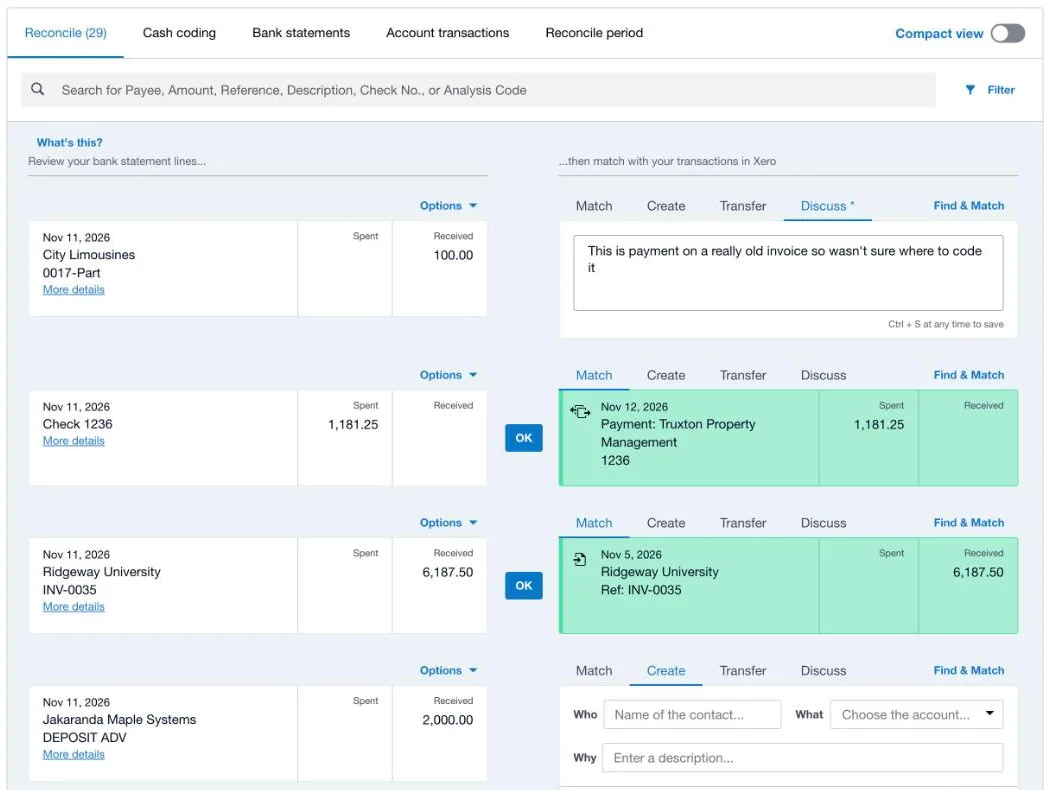
Gambar diambil dari perusahaan demo Xero (Demo Company) dengan data fiktif dalam dolar AS, sehingga angkanya berbeda dari contoh Toko Kue di atas. Xero adalah merek dagang Xero Limited.
Kesalahan yang Sering Terjadi
- Uang pribadi dan uang usaha tercampur, sehingga laba terlihat lebih kecil atau lebih besar dari sebenarnya.
- Pembelian peralatan dicatat sebagai biaya sekaligus, padahal seharusnya dicatat sebagai aset dan disusutkan.
- Penjualan kredit tidak dicatat sampai uangnya diterima, sehingga piutang tidak terpantau.
- Stok bahan di akhir bulan tidak dihitung, sehingga harga pokok penjualan tidak tepat.
- Laporan hanya dibuat setahun sekali, sehingga kesalahan baru ketahuan saat lapor pajak.
Artikel terkait
- Kesalahan dalam laporan keuangan: kenali indikatornya
- Laporan keuangan di Xero untuk keputusan bisnis
Butuh bantuan? Tim Logiframe mengerjakan pembukuan bulanan dan menyusun laporan keuangan usaha Anda di Xero setiap bulan. Lihat jasa pembukuan dan jasa akuntansi kami.
Pertanyaan yang Sering Diajukan
Apa saja isi laporan keuangan sederhana?
Laporan keuangan sederhana berisi laporan laba rugi, neraca (laporan posisi keuangan), dan laporan arus kas, ditambah catatan singkat yang menjelaskan cara angka disusun.
Apa saja laporan keuangan yang diwajibkan SAK EMKM?
SAK EMKM mewajibkan minimal laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Laporan arus kas tidak diwajibkan, tetapi tetap disarankan untuk memantau kas usaha.
Seberapa sering laporan keuangan UMKM sebaiknya dibuat?
Sebaiknya setiap bulan. Laporan bulanan membantu Anda melihat masalah kas dan biaya lebih awal, dan membuat laporan tahunan serta SPT Tahunan jauh lebih cepat disusun.
Apakah laporan keuangan sederhana bisa dibuat di Excel?
Bisa, selama transaksi dicatat lengkap dan dikelompokkan per akun. Saat transaksi makin banyak, software akuntansi seperti Xero mengurangi pekerjaan manual karena transaksi bank masuk otomatis dan laporan tersusun langsung.
Mengapa usaha untung tetapi kasnya tetap kurang?
Karena laba belum tentu berupa uang tunai. Laba bisa tertahan di piutang pelanggan, stok yang menumpuk, atau dipakai untuk membayar utang dan membeli peralatan. Laporan arus kas menunjukkan ke mana uang tersebut pergi.
Apa beda pembukuan dan laporan keuangan?
Pembukuan adalah pencatatan transaksi sehari-hari. Laporan keuangan adalah ringkasan hasil pembukuan untuk satu periode. Laporan keuangan hanya seakurat pembukuan di belakangnya.